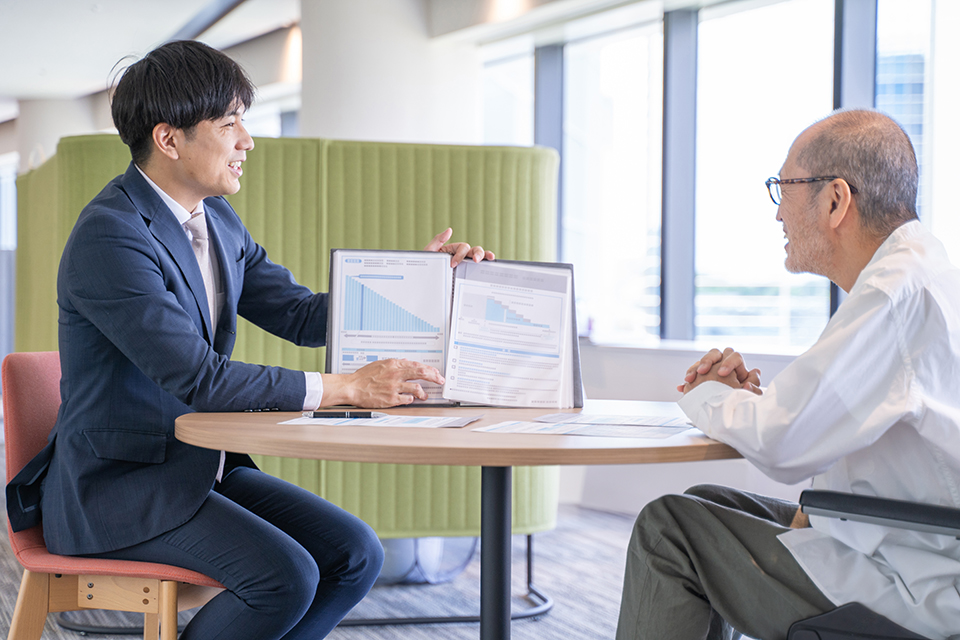
(※イメージ画像となります)
(※こちらは一部、広告・宣伝が含まれます)
生命保険は一度加入すると、
そのまま何年も続けてしまいやすいものです。
しかし、結婚や出産、住宅購入、
転職などで生活が変われば、
家計の支出も守りたいものも変化していきます🏠
みんなの生命保険アドバイザーは、
生命保険の加入や見直しについてFPへ相談しながら、
自分や家庭に合った備えを考えたいときに
活用できるサービスです。
保険料を安くすることだけを目的にせず、
「今の生活に必要な保障へ整え直す」という視点で
相談することが大切です🧭
結婚したら二人分の保険を一つの家計として見る
結婚前は、それぞれが自分の保険を
個別に管理していることが多いでしょう。
そのまま生活を始めると、似た目的の保障を
二人とも多く持っていたり、
反対に家庭として必要な備えが
不足していたりすることがあります。
「夫の保険」「妻の保険」と分けるだけでなく、
世帯全体で毎月いくら支払い、
どんな保障を持っているかをまとめてみましょう。家計全体で見ると、重複や不足へ気づきやすくなります👫
- 夫婦それぞれの保険料はいくらか
- 同じような保障が重なっていないか
- 片方の収入がなくなった場合に生活できるか
- 今後の家族計画を踏まえた保障になっているか
みんなの生命保険アドバイザーを利用する場合も、
夫婦それぞれの保険内容が分かる資料を用意しておくと
相談しやすくなります。
保険単体の良し悪しではなく、
二人の家計を支える役割として考えることがポイントです📋
出産前後は死亡保障だけでなく家計の変化も確認する
子どもが生まれると、
教育費や生活費など将来必要になるお金が増えていきます。
そのため、出産をきっかけに
生命保険を見直す人も少なくありません👶
出産後に世帯収入と毎月の支出が
どう変化するかを確認しましょう。育児による働き方の変化まで考えると、
家庭に必要な備えを整理しやすくなります🍼
たとえば、片方が育児のために勤務時間を減らす場合、
以前より家計の余裕が小さくなることがあります。
一方で、保険料を増やしすぎれば現在の生活費や
教育資金の積み立てを圧迫する可能性もあります。
「将来が心配だから保障を増やす」のではなく、
必要な金額と毎月払える保険料を一緒に考えることが重要です⚖️
住宅購入後は住居費を含めた家計から保障を考える
住宅を購入すると、家賃中心だった家計から
住宅ローンや管理費、修繕に関わる支出などを含む
家計へ変わります。
そのため、住宅購入前と同じ生命保険を
そのまま続けてよいか、一度確認してみる価値があります。
それを踏まえて生命保険で
どこまで備える必要があるかを確認しましょう。住居費が変わったからといって、
単純に保障を増やす・減らすと決める必要はありません🔑
- 住宅購入後の毎月の固定費はいくらか
- 手元に残しておきたい貯蓄はいくらか
- もしものとき家族が住居を維持できるか
- 教育資金や老後資金の準備を続けられるか
住宅費・保険料・貯蓄を別々の問題にせず、
同じ家計の中でバランスを見ることで、
無理のない保障を考えやすくなります🏡
子どもの成長に合わせて保障を減らせる可能性も見る
保険の見直しというと、
保障を追加することばかり考えがちです。
しかし、子どもの成長や貯蓄の増加によって、
以前ほど大きな保障が必要ではなくなる場合もあります。
「これから家計で負担する教育費はあとどのくらいか」
「もしものときに必要な生活費は以前と同じか」を
確認してみましょう。必要保障額は一生固定されるものではありません📉
子どもが独立した後も、
子育て中と同じ保障を続けていると、
現在の目的に対して保険料が大きくなっている可能性があります。
反対に、自分たちの老後や医療への備えを
優先したほうがよい時期へ変わっていることもあります。
増やす見直しだけでなく、
役割を終えた保障を整理する見直しも
選択肢として考えてみましょう🌱
FPへ相談するときは将来の予定も伝える
保険相談では、現在の収入や契約内容だけに
意識が向きやすいものです。
しかし、数年以内に転職したい、住宅を購入したい、
子どもを考えているなどの予定があれば、
今選ぶ保障にも影響します。
まだ確定していない予定でも
「今後こうしたい」と考えていることを
共有してみましょう。将来の変化を前提にすると、
今必要な保障と後から見直せる部分を分けやすくなります💬
- 今後転職や独立を考えているか
- 結婚や出産の予定があるか
- 住宅購入を検討しているか
- 教育費や老後資金も準備したいか
現在だけではなく、これからの生活まで含めて相談することで、
短期間で何度も保険を見直す状況を減らしやすくなります🗺️
相談後は選ばなかった理由も残しておく
複数の保険会社から商品を比較できると、
候補が増える一方で
「どれがよかったのか分からなくなった」と
感じることがあります。
そのため、相談後は採用したプランだけでなく、
選ばなかった候補についても
簡単に理由を残しておくと便利です。
「保障は魅力的だが保険料が家計に合わなかった」
「今の契約を残したほうが目的に合っていた」など、
判断理由を一言で残しましょう。数年後に再び見直すときの材料になります📚
みんなの生命保険アドバイザーには、
自宅やオンラインで相談できる方法や、
無理な勧誘などに対するストップコールの仕組みも
案内されています。
相談しやすい環境を活用しつつ、
分からないことは質問し、その場で決めきれない内容は
一度整理してから判断しましょう。
生命保険は「一度決めたら終わり」ではなく、
結婚・出産・住宅購入・子どもの独立など
生活が変わるたびに役割を確認するものと考えると、
見直すタイミングが分かりやすくなります🧩
みんなの生命保険アドバイザーを活用する場合も、
商品選びを急ぐのではなく、
自分や家族の現在地とこれからの予定を整理し、
納得できる保障へ整えていきましょう🌈

コメント